Info Type
View Option
Sort by Keyword
Sort by Category
- Useful info
- Signature service
- Discount
- Satisfaction guaranteed
- Complimentary
- First-time
- Free trial
- Entertainment
- Renewal
- Event
- Press Release
- Problem solution
- Wanted
- Introduction
- Other
Sort by Industry
- Restaurant / Gourmet
- Gift / Shopping
- Fashion / Apparel
- Entertainment / Hobby
- Travel / Leisure
- Transporation
- Life / Housing
- Education / Lesson
- Ceremonial Occasion
- Beauty / Health
- Medical
- Government / Public
- Computer / Electronics
- Auto / Motorcycle
- Finance / Insurance
- Professional
- Corporation / Manufacture
- Media
- Religion
- Nightlife
- Group / Organization
Back
Showing [Professional]
-
- Signature service / Professional
- 2026/09/19 (Sat)
 Peace of mind" in accounting. Booksavers is there for you.
This text has been translated by auto-translation. There may be a slight difference between the original text and the translation. (Original Language: 日本語)
"Invoices ・ and payments have piled up, and I can't even begin to tackle them …"
"The accounting staff member suddenly quit, and I'm in a bind …"
“I can’t keep track of ( accounts receivable, bank balances ), or … cash flow”
“Tax filing is coming up, but I don’t know what to prepare …”
Please contact us for a consultation. We’ll be your “accounting partner.”
// We’re here to support people like this //
・ Those running a business on their own
・ Those considering outsourcing their accounting
・ Those who are unfamiliar with accounting software and aren’t able to use it effectively
We’ll carefully explain exactly what you need.
We’re here to help turn your “I don’t understand” into “I get it.”
🖥 Online consultations are also available
📞 Please feel free to contact us. Booksavers, Inc.
- 4116 77th Street, 2Fl, Elmhurst, NY, 11373 US
- +1 (917) 686-1003
-
- Introduction / Professional
- 2026/09/18 (Fri)

「言った」のに、なぜ伝わらないのか――米国子会社で静かに人が辞めていく本当の理由
米国子会社で「言ったのに伝わらない」という経験はありませんか?実は、これは単なる英語力の問題ではなく、日本と米国で異なる「メッセージの設計思想」が原因かもしれません。この文化的な断絶が、知らないうちに優秀な人材の流出や業績悪化につながっているのです。
日本は文脈や行間を重視する「ハイコンテクスト文化」ですが、米国は言葉そのものに意味を乗せる「ローコンテクスト文化」です。日本人上司が「検討してもいいかも」と婉曲に伝えても、米国人部下は「やらなくていい」と額面通りに受け取ってしまい、意図が全く伝わりません。これは英語の流暢さではなく、メッセージの伝え方そのものに根本的な違いがあるためです。
日本では「信頼が先、権限は後」という考え方ですが、米国では「職務が先、信頼は成果の後」と真逆です。日本式に「まだ信頼できないから」と細かく指示すると、米国人部下はそれを「マイクロマネジメント」や「自分の領域への侵犯」と捉え、ストレスやモチベーション低下につながります。結果として、離職やハラスメント訴訟に発展するケースも少なくありません。
コミュニケーション不全は、単なる感情論ではなく、年間数千万ドル規模の経済損失をもたらす定量的な経営リスクです。特に米国子会社では、本社からの不明瞭な指示や現地への権限委譲不足がエンゲージメントを著しく低下させ、優秀な人材が「正当に評価されない」と感じて流出する原因となります。この損失は決算書には見えにくいため、気づかないうちに業績を蝕んでいきます。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
言葉だけでなく、評価や報酬の制度も強烈なメッセージを発します。駐在員は本社水準の給与に各種手当が加わる一方、現地採用の幹部は米国市場基準のみで、意思決定権も駐在員が握りがちです。この待遇差は、現地人材に「自分たちは二級市民だ」という無言のメッセージを送り、どんなに丁寧な言葉をかけても信頼関係を築く上で大きな障壁となります。
日本人の会議での「沈黙」は、米国では「反対意見」や「やる気がない」と誤解されがちですが、実際には交渉上の強みにもなり得ます。問題は沈黙そのものではなく、相手がその意図を誤読することです。この文化的なギャップを埋めるには、依頼を具体的な「3点セット」で伝える、フィードバックを言葉で明確にする、意思決定プロセスを「見える化」するなど、日々の会話を「翻訳」する意識が不可欠です。
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/09/17 (Thu)

米国事業の「撤退コスト」を半分にする——売却タイミング設計の経営科学
「あと1年様子見」が米国事業の撤退コストを倍増させる—多くの日本企業が抱えるこの課題に対し、本稿は戦略的な売却タイミング設計の重要性を提示します。最適な時期に事業を手放すことは敗北ではなく、資本効率を高め株主価値を最大化する「経営科学」なのです。
「あと1年様子見」という判断が、結果的に9億円の損失を生んだ具体例が示す通り、米国事業の撤退遅延は深刻なコストを招きます。実際、調査では企業の78%が資産を抱え込みすぎ、79%が期待を下回る価格で売却していると回答しており、これは世界中の経営者が繰り返す共通の過ちです。
撤退は敗北ではなく、むしろ資本効率を高める戦略です。Bain & Companyの報告では、規律ある売却を行う企業は株主価値をほぼ2倍に高めると指摘されています。日立製作所が15年かけて22の子会社を売却し、時価総額を8倍に拡大した事例は、この「最良の所有者に事業を渡す」という規律の重要性を示しています。
経営層が撤退を先送りする間、表面化しない3つのコストが積み上がります。本社の隠れた人件費や外部費用などの「運営継続コスト」、他の成長機会を逸する「機会損失コスト」、そしてEBITDAと倍率の同時低下による「バリュエーション減価コスト」です。これらを合わせると、P/L上の赤字の1.5〜1.8倍が実際の判断コストとなります。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
──────────────
事業を「本社管理コスト」と「事業価値の方向性」で4象限に分類し、最適な意思決定が可能です。ソフトバンクのSprint買収は、撤退を遅らせた結果、巨額の負債と主導権喪失を招きました。一方、セブン&アイのヨークHD売却は、一部再出資により関係性と将来的なアップサイドを確保した規律ある売却の成功例です。
年間売上50億円、営業赤字3億円の子会社を例に試算すると、「あと1年抱え込む」コストは表面上のP/L赤字の1.5〜1.8倍に膨れ上がります。これには営業赤字に加え、本社管理コスト、他の成長機会を失う機会損失、そしてバリュエーションそのものの減価が含まれ、保守的に見ても年間5億円以上の損失となります。
売却先は米国事業会社やPEファンドなど4タイプがあり、最高値を引き出すには5〜10社の買い手候補をリスト化し、競争入札にかけるのが王道です。また、従業員の雇用継続は売却契約で設計可能であり、PEファンドも近年は価値創造の専門家として成長戦略を重視します。事業の崩壊を避けるためにも、早期の戦略的判断が重要です。
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/09/16 (Wed)

米国子会社は「再建可能」か、それとも「再建幻想」か――3つの判断軸
米国子会社の「来期は黒字化」という言葉に耳を疑っていませんか?本記事は、感情や社内政治に流されず、あなたの米国子会社が真に再建可能か、それとも損失垂れ流しの「再建幻想」に過ぎないのかを判断するための客観的な3つの軸を提示します。
在米日系企業の黒字率66.5%は一見好調ですが、撤退済企業を考慮しない「生存者バイアス」や、資本コスト(WACC)を上回るリターンがない「黒字の質」、悪化する景況感といった錯覚を含みます。表面的な黒字ではなく、本社連結ROICが資本コストを上回るかで判断すべきです。
ソフトバンクのスプリント買収や東芝のウェスチングハウス買収では、撤退判断の遅れが兆円規模の巨額損失を招きました。一方、ユーザベースのクイックな損切りは、サンクコストに固執しないスタートアップ的経営の優位性を示し、伝統的な日本企業が学ぶべき構造的な歪みを浮き彫りにします。
撤退判断の遅れは、買収主導者の「在任バイアス」、関係者の「利害相反」によって引き起こされがちです。また、「撤退コストの過大評価」や「機会損失の過小評価」、そして「撤退基準の不在」といった構造的な要因が、損失拡大を招く健全な意思決定を阻害しています。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
──────────────
事業再建が経済合理的に成立するには、「本社技術・ブランドに紐づく構造的競争優位」の残存が不可欠です。さらに、3年以内に「資本コストを上回る経済的付加価値(EVA)への転換シナリオ」が具体的に描け、本社経営陣の「本気のコミットメント」があることが必須条件となります。
上記三条件を満たすか否かで、米国子会社は「徹底的投資」「外部マネージャー登用」「戦略的売却」「迅速な撤退」のいずれかの象限に分類されます。12項目からなるチェックリストで自社診断が可能ですが、結果の歪みを避けるため、独立した第三者によるレビューを受けることを強く推奨します。
▼ 続きはnoteで読む -
- Signature service / Professional
- 2026/09/16 (Wed)
 Japanese speaking bookkeeping & Accounting support for Japanese companies in the U.S.
This text has been translated by auto-translation. There may be a slight difference between the original text and the translation. (Original Language: 日本語)
We help companies across the United States streamline their accounting operations and reduce costs through bookkeeping services ・, improving ・ and clarifying accounting processes, and assisting with the implementation of accounting software.
Drawing on our experience with corporate accounting practices in both Japan and the U.S., as well as our background at a U.S. accounting firm, we provide services tailored to your company’s needs.
Please feel free to contact us.
= = Do you have any of these concerns? ? = =
Operations are stalled because there’s no one in charge of accounting
・ You’re swamped with preparing financial statements and audit materials
・ You’ve left everything to the accounting firm and so we aren’t making the most of our own financial data
・ We want to implement accounting software, but but don’t know how to use it
・ Accounting software setup ・ We’d like to learn how to use it
Please feel free to contact us in Japanese for a consultation.- Booksavers, Inc.
- 4116 77th Street 2 Fl, Elmhurst, NY, 11373 US
- +1 (917) 686-1003
-
- Introduction / Professional
- 2026/09/15 (Tue)

「差別なんてしていない」——それでも訴えられる。米国労働法が日本企業に仕掛ける構造的な罠
▼ 画像 ▼
米国で従業員を解雇するとき、日本企業の経営者が最もよくする誤解がある。「アット・ウィル雇用だから理由なく辞めさせられる」。この認識が、訴訟地獄の入口だ。
EEOC(米国雇用機会均等委員会)の2024年統計が示す現実
キーメッセージ:訴訟大国・米国では、差別の意図がなくても「差別と見なされる構造」があれば負ける。
2024年度、EEOCが受理した差別申立件数は88,531件。前年比9.2%増、過去最高水準だ。そしてEEOCが労働者に還元した金額は6億9700万ドル(約1060億円)に達した。
注目すべきデータがある。申立件数の約50%が「報復」——つまり「苦情を言った社員をその後に解雇した」という理由だ。差別を「した」かどうかではなく、苦情申告者を「扱った方法」が争点になる。
この構造が、善意で経営している日本企業を次々と訴訟に引き込む。
日本企業が陥る「3つの典型パターン」
パターン1:業績不振を理由にした解雇が「人種差別」になる
あるオハイオ州の日系製造業。勤務態度不良・評価最下位の現地社員を解雇した。翌月、EEOCから通知が届く。「国籍差別」「報復解雇」。
問題は何だったか。日本人駐在員と現地スタッフで評価基準が実質的に異なった。記録が不十分だった。そして解雇の半年前に当該社員がHRに「駐在員の態度が差別的」と申告していた。
この3点が揃った時点で、会社側の勝ち目は大きく下がる。
パターン2:「日本人優先の昇進」が集団訴訟に
大手化学メーカー米国法人(ミシガン工場)では、昇進機会において日本人駐在員が優遇されているとして集団申立が提出された。EEOCとの和解額は250万ドル(約3億8000万円)。意図的な差別ではなかったが、結果として数字に格差があった。それだけで十分だった。
パターン3:「管理職だからOT不要」という誤分類
米国FLSAのエグゼンプション(残業代免除)基準は厳格だ。職務内容と年俸(現在684ドル/週以上)の両方を満たす必要がある。「肩書きが管理職」だけでは不十分だ。
この誤分類が発覚すると、過去3年分(故意の場合)の未払い残業代×2倍請求が可能になる。カリフォルニア州では「1日8時間超」にも残業代が発生するため、さらに複雑だ。
訴訟が起きた場合の「リアルなコスト」
▼ 画像 ▼
一方、予防的コンプライアンス整備のコストは年間10万〜30万ドル。1件の訴訟を防ぐだけで、10〜20年分の投資コストを回収できる計算だ。
やりがちなNG vs 推奨するアプローチ
▼ 画像 ▼
自社のリスクを今すぐ確認:10問チェックリスト
米国子会社がある経営者・CFOへ。以下の質問に答えてほしい。
採用・評価
採用面接で家族状況・年齢・障害有無を聞いていない
評価基準が文書化され、全社員に同一基準が適用されている
昇進データを人種・性別別に定期分析している
賃金・労働時間
全社員のエグゼンプト分類を弁護士がレビューしている
州ごとの最低賃金・ミールブレーク要件を把握している
ハラスメント・苦情対応
年1回以上のハラスメント防止研修を実施・記録している
上司以外への苦情申告窓口が存在する
苦情申告者を6か月以内に解雇・降格していない
解雇・レイオフ
解雇前にPIP(業績改善計画)の記録がある
WARN法(60日前通知)を理解している(大人数の場合)
スコア:8〜10項目→低リスク / 5〜7項目→要対応 / 4以下→専門家による緊急診断を
まとめ:「問題が起きてから」は最も高くつく
米国の労働法は、日本企業にとって直感に反する論理で動く。「差別していない」は証明しにくく、「差別と見られる構造がある」は証明しやすい。
予防的な投資が、事後的な損失回避の最善策だ。
まず専門家に相談し、現在の労務コンプライアンス状況を診断することを推奨する。「うちは大丈夫」と思っているなら、その「大丈夫」の根拠を確認するだけでも、十分な価値がある。
Cross-Border Specialists |HGMI
Horizon Global Management & Integration(HGMI)は、日本企業の米国進出・
www.horizongmi.com
#米国労働法 #日系企業 #コンプライアンス #EEOC #労務リスク
━━━━━━━━━━━━━━━━
元記事(Note.com): https://note.com/masa_us_biz/n/n13c488352398 -
- Introduction / Professional
- 2026/09/15 (Tue)

米国労働法、最大のリスクは「差別」ではなく「報復」── 米国子会社を持つ経営者が今夜眠れなくなる真実
「米国は随意雇用だから理由なく解雇できる」という認識は、日系企業に多額の損害をもたらした危険な誤解です。米国労働法における最大のリスクは「差別」そのものではなく、差別を訴えた従業員への「報復」にあります。この見過ごされがちな事実が、貴社の米国事業を脅かしています。
米国雇用機会均等委員会(EEOC)の統計では、差別申立よりも「報復(Retaliation)」申立が17年連続で最多です。これは従業員が差別そのものより、訴え後の会社の対応に憤っているためです。報復は「申立」「不利益処分」「時間的近接性」で立証が容易であり、原告側が非常に高い勝訴率を誇ります。
「随意雇用(At-Will)だから米国の労務は柔軟」という誤解が、企業のリスクを増大させます。理由を説明しない解雇は、原告側が「会社が差別という真の理由を隠している」と主張する強力な武器となります。米国では弁護士へのアクセスが容易なため、この点が訴訟の大きな要因となります。
たった一件の報復訴訟が会社にもたらす経済損失は甚大です。弁護士費用や和解金に加え、ディスカバリー対応や経営層の時間投下、離職コストを含め、総額200万ドルから500万ドルに達します。このコストは本社に報告されにくいため、本社主導での外部視点による年次リスクレビューが不可欠です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
詳しくは → https://www.horizongmi.com
──────────────
米国子会社の労務リスクレベルを把握するため、経営層は10の質問で自己診断すべきです。法務対応、社内規定、ハラスメント研修、EPLI保険など多岐にわたる質問への「はい」の数でリスクが可視化されます。もし5つ以下なら、報復訴訟1件で子会社の年間営業利益が吹き飛ぶ水準の重大なリスクを抱えています。
近年、米国労働法には新たな3つのリスク変数が加わっています。全米自動車労組(UAW)が日系工場へ組織化運動を拡大し、州法によるハラスメント研修義務も強化されています。さらに、DEI政策への政治的反動から「逆差別訴訟」のリスクも発生しており、従来の差別対策だけでは不十分です。
米国子会社の労務リスクは「現地の問題」ではなく、本社が経営アジェンダとして直視すべき課題です。CFOの月次レビューに組み込み、組織設計や評価制度を見直すなど経営的な視点から対応し、問題発生前の伴走支援体制を築く必要があります。これにより、訴訟リスクの大部分は提訴前に解決可能となります。
▼ 続きはnoteで読む
https://note.com/masa_us_biz/n/nb7d44753cc47 -
- Introduction / Professional
- 2026/09/14 (Mon)

米国法人「設立90ドル」は罠だった ― 初年度3,300万円の現実と、6面体設計で生き残る方法
米国法人設立が「たった90ドル」という話は、実は大きな罠です。その裏には初年度3,000万円超の隠れたコストと、中堅企業が陥りがちな落とし穴が潜んでいます。本記事では、米国進出の「本当の費用」と「生き残るための設計図」を具体的に解説します。
デラウェアでの法人登記は、上場を目指す企業向けであり、中堅企業には二重課税のリスクがあります。デラウェアで登記し、事業を行う州でも登録する「Foreign Qualification」制度により、毎年1,000ドル前後の維持費が二重に発生するためです。大型調達を狙わない場合は、事業実態のある州での直接登記が経済的です。
米国子会社の初年度総コストは「90ドル」とは大きく異なります。法的・行政費30〜100万円に加え、オフィス・インフラで500〜1,000万円、駐在員1名で約3,300万円が必要となり、初年度の総キャッシュアウトは3,000万円から6,000万円が現実的です。登記費用だけでなく、これらの隠れたコストを把握することが重要です。
在米日系企業の約3割が赤字経営に陥るのは、構造的な失敗パターンが原因です。例えば、米国進出の多様な選択肢を検討せず安易に法人設立すること、移転価格税制を設立後に知ること、銀行口座開設で2ヶ月以上足止めされるケースが多発しています。フィンテック銀行の活用など、適切な対策でこれらのリスクは回避可能です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
詳しくは → https://www.horizongmi.com
──────────────
ニトリ、楽天、東芝といった大企業の事例は、設立時の費用だけでなく撤退時の損失で米国進出の本当のコストが見えることを示唆しています。ニトリは商品戦略不適応と関税、楽天はECモデルの不適合、東芝は規制・訴訟リスクの読み誤りから巨額の損失を計上しました。これらは、米国市場の構造を設立・買収段階で深く読み解く重要性を教えています。
トランプ政権下の関税引き上げ論議がある中で、米国に現地法人と生産・調達体制を持つ企業は関税の影響を受けにくく、価格競争で優位に立てるケースが増えています。日本からの輸出に依存する競合が値上げを迫られる一方で、現地化済みの企業は市場で生き残り、利益を上げています。米国法人は単なるコストではなく、関税や地政学リスクに対する「ヘッジ装置」として機能する時代に入りました。
米国法人設立は、法人形態×州選定、ビザ・人事、親子間取引設計、銀行・税務オペレーション、コンプライアンス・訴訟対応、そして撤退基準の「6つの面」を同時に設計する必要があります。どれか一つでも歪むと、全体が崩壊し、巨額の損失を招く可能性があります。設立前にこれらを統合的に設計することが、米国市場で黒字化する鍵となります。
▼ 続きはnoteで読む
https://note.com/masa_us_biz/n/n860685e2167b -
- Problem solution / Professional
- 2026/09/13 (Sun)
 Bookkeeping for Japanese & Accounting Support
This text has been translated by auto-translation. There may be a slight difference between the original text and the translation. (Original Language: 日本語)
Accounting is an essential part of the business, regardless of the size of the company.
So how it is done and how it is utilized is important to the management of a company.
= = = =
Do not delay business
Grasp and utilize correct figures
Understand and plan the business situation
We will support you with the implementation and operation of accounting software. We will support you in the implementation and operation of the accounting software.
Please feel free to contact us.- Booksavers, Inc.
- 4116 77th Street, 2Fl, Elmhurst, NY, 11373 US
- +1 (917) 686-1003
-
- Introduction / Professional
- 2026/09/11 (Fri)
 ◆◆◆◆ Intelesse International : Cross-Country Transition ・ Employment ◆◆◆
This text has been translated by auto-translation. There may be a slight difference between the original text and the translation. (Original Language: 日本語)
We are one of the few recruiting firms with a Japanese subsidiary that can provide "out-of-country placement" services prior to arrival in Japan ・ and the U.S.
= = = = = = = = = = = = = = = = = = = = = = = = = = = = = = = = = = = =
Name : INTELESSE INTERNATIONAL JAPAN INC. iiicareer Division
Address : 1001, Create Kioicho, 3-31 Kioicho, Chiyoda-ku, Tokyo 102-0094
Telephone : 03 -3288-7466
Email : interesse@iiicareer.com
Website : https://iiicareer.com/
Permit Number : 13-yu-314891
= = = = = = = = = = = = = = = = = == = = = = = = = = = = = = = = = = =
We know that some of you are looking for a job in Japan or are planning to return home. With the acceleration of globalization, the demand for Japanese ・ English bilinguals with specialized skills continues to rise in Japan, and the hiring of people to handle overseas business in Japan is increasing rapidly.
Also, in the U.S., where there is a shortage of human resources, we support your job search through online interviews between Japan and the U.S. prior to your arrival in the U.S. to find talented people needed by local ・ offices from Japan and who are available to work in the U.S.
Please feel free to contact us for further information.
INTELESSE International Group
Career Navigator Masato Fujiwara -
- Introduction / Professional
- 2026/09/11 (Fri)

「文化を統合しない」という戦略——日米クロスボーダーPMIの真実
日本企業の海外M&Aの約7割が失敗。その原因は「文化の違い」だけではなく、買収後のPMI(統合プロセス)におけるガバナンス設計の誤りにあります。
多くのM&A失敗は「文化の違い」が原因とされますが、実際には意思決定構造(PDI)と成果評価(MAS)のずれが成否を分ける主要因です。
JTは文化統合を目指さず、海外統括会社JTIに独立した経営文化と権限を与え、本社承認事項を厳密に限定するガバナンス設計で成功しました。
失敗事例の共通点は、文化ではなく「意思決定権限」や「ガバナンス設計」の事前合意不足。任せすぎと統制不足が同時に発生していました。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
詳しくは → https://www.horizongmi.com
──────────────
買収前のデューデリジェンスでPMI設計を前倒しし、文化評価に予算を割くべきです。これは将来の巨額減損リスクを回避するための安価な投資です。
「任せる経営」を曖昧にせず、本社承認事項を3〜5項目に限定する契約や、子会社独立の評価軸(KPI)を導入することで、実効性を高めます。
▼ 続きはnoteで読む
https://note.com/masa_us_biz/n/nda4975816496 -
- Introduction / Professional
- 2026/09/10 (Thu)

米国M&A、なぜ日本企業は9割が失敗するのか — 「文化の壁」という誤診の正体
日本企業の米国M&A、なぜ9割が失敗?「文化の壁」という誤診の裏にある真の原因は、契約前の準備とガバナンスの欠如です。
M&A失敗の7割は契約サイン前の段階で既に決定しています。高値づかみやデューデリジェンス不足が主要因であり、PMIでの挽回は困難です。
日本企業のM&A失敗には、買収目的の曖昧さ、デューデリジェンスの深度不足、PMI体制の後回し設計など、6つの構造的欠陥が繰り返し見られます。
失敗を防ぐため、買収目的の数値化、プレミアム上限設定、統合責任者の事前指名、業界固有リスク評価など、契約前に確認すべき10項目があります。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
詳しくは → https://www.horizongmi.com
──────────────
JTやアサヒなどの成功事例には、買収目的の単純化、契約前の徹底的な準備、そして現地への権限委譲とガバナンスの両立という3つの共通点があります。
米国のCFIUS審査は年々厳格化しており、同盟国日本企業も例外ではありません。ターゲット選定段階から専門家と連携し、安全保障リスクを評価することが必須です。
▼ 続きはnoteで読む
https://note.com/masa_us_biz/n/na580b449f04c -
- Satisfaction guaranteed / Professional
- 2026/09/10 (Thu)
 [Booksavers, Inc.] Reliable Bookkeeping Services in Japanese ・ Accounting Software Consulting
This text has been translated by auto-translation. There may be a slight difference between the original text and the translation. (Original Language: 日本語)
Here is an introduction to Booksavers, Inc., which helps companies operating in North America streamline their accounting operations and reduce costs.
Are you struggling with the tedious daily task of entering journal entries or preparing monthly and annual reports for consolidation with your parent company? ?
At our company, not only verify the accuracy of bookkeeping entries in accordance with your actual business workflows but also assist with the implementation ・ and operational guidance for the optimal accounting software to help you accurately assess your company’s financial health. With reasonable pricing and a commitment to clear, courteous service in Japanese, we strive to be a trusted partner, supporting your business growth every step of the way.
If you’re a business owner looking to “reduce accounting department costs,” “lighten the burden of preparing audit documents,” or “make full use of accounting data for management decisions,” please take advantage of this opportunity.
Whether or not you decide to engage our services, please feel free to contact us first by phone or email in Japanese to discuss any day-to-day accounting questions you may have.
We will do our best to answer your questions.- Booksavers, Inc.
- 4116 77th Street, 2Fl, Elmhurst, NY, 11373 US
- +1 (917) 686-1003
Reliable Bookkeeping Services in Japanese ・ Accounting Software Consulting
-
- Introduction / Professional
- 2026/09/09 (Wed)

米国現地法人を「日本人で固める」と、なぜ2000億円の減損になるのか
▼ 画像 ▼
ある日系製薬会社が、米国の某州で製薬企業を買収し、子会社化した。
社長には「創業者の息子」が就任した。取締役を含む主要なポストには、大手商社からの出向者を中心に、すべて日本人が配置された。PMI(買収後統合)はほぼ省略。「日本本社のやり方を踏襲する」という方針が現地に下された。
3年後、減損損失2000億円を計上し、撤退した。
これは特殊なケースではない。日系企業の米国現地法人の社長・部長クラスのポストに占める日本人比率は88.7%(Japan Consulting Office調査)に達する。優秀な人材が、優秀であるがゆえに「日本のやり方への確信」を持って現地に乗り込む。そして失敗する。
「日本本社をよく知る人材」ほど失敗する逆説
「米国事業の立て直しには、日本のビジネスを熟知したメンバーを送り込むべき」
ある日系大手エンターテイメント会社の取締役会は、そう判断した。選ばれたのは、国内実務に精通した管理部門(経理・総務・財務)の50〜60代の日本人男性、8名。
派遣の理由は明確だった。現地法人で銀行口座開設に手間取っていたからだ。「バックオフィスの実務に詳しい人間を送れば解決する」という論理だ。
結果、どうなったか。
銀行口座の開設に、4ヶ月かかった。
日本の大手企業の経理部長が持つ「知識と経験」は、日本の法規制・商慣行・金融機関との関係性に基づくものだ。米国の銀行が要求する書類、規制当局への届出、現地の商慣習——それらはまったく別の世界だ。日本での「正解」を米国に持ち込んでも、最初の一歩で躓く。
「日本本社をよく知る人材」は「米国でのビジネスを知る人材」ではない。
これが、「送り込むほど失敗する」という逆説の正体だ。
なぜ日本の取締役会はこの判断を繰り返すのか
日本の取締役会がこのような意思決定をする構造は、3つの認知バイアスから生まれる。
① 「日本で通用したものは、米国でも通用するはず」という過信
特に業界内でトップ企業の地位を持つ会社ほど、この罠にはまりやすい。日本市場での成功体験が強ければ強いほど、「成功の方程式」への確信は深まる。だが米国市場では、その会社はゼロから始まる新参者だ。過去の実績は通用しない。
② 「現地の問題は現地を知らないから起きた」という診断ミス
銀行口座開設に時間がかかっている。これを見た本社は「現地のバックオフィスが弱い」と診断し、「国内の優秀なバックオフィス人材を派遣すれば解決する」と考える。だが正しい診断は「米国の実務に精通した現地専門家がいない」だ。処方箋がまるで違う。
③ 「コントロール欲求」——自分たちの目の届く人間に任せたい
米国人の幹部に権限を渡すことへの心理的抵抗は大きい。文化も言語も異なる相手に経営を任せることへの不安。それよりも、同じ会社で長年働いてきた日本人に任せる方が「安心感」がある。この「安心感」が、実態としては最大のリスクになっている。
数字で見る「日本人経営輸出」の失敗コスト
類似する業種・規模での失敗事例を整理すると、パターンが見えてくる。
製薬・バイオ領域では、アステラス製薬が米国バイオ企業の買収後に約1,760億円の減損損失を計上(2024年)。武田薬品のシャイアー買収(約7兆円)も、統合後5年以上にわたりROICがWACCを下回る状態が続き、株価は買収前水準を下回った。これらはPMI設計と現地人材活用の不備が共通因子として指摘されている。
飲料・消費財領域では、キリンホールディングスがブラジルのスキンカリオール社を約3,000億円で買収後、2015年に約1,100億円の減損損失を計上、2017年に撤退。買収先の経営統合と現地市場適応の失敗が主因とされた。
通信・IT領域では、ソフトバンクがSprintを買収後、文化統合と組織統合に難航。競争力を回復できず、2020年にT-Mobileへの吸収合併という結末を迎えた。
これらに共通するのは「巨額を投じた買収」だけではない。現地の論理ではなく、日本本社の論理で現地経営を動かそうとしたという構造だ。
「日本式輸出経営」が現場で引き起こすこと
実際に米国現地法人で何が起きているか。現場レベルで見ると、以下の連鎖が起きる。
① 優秀な現地人材の離脱
米国人の幹部・管理職は、入社時には「日系企業の幹部候補」として期待して入る。だが実際には、重要な意思決定はすべて日本本社か日本人出向者が行う。自分の仕事は「日本人上司への報告と翻訳」に近い。そう感じた瞬間から、優秀な順に辞めていく。
② 意思決定のスピード崩壊
米国のビジネスは意思決定スピードが命だ。競合はミーティング翌日に動く。日系企業の場合、現地で合意を形成しても日本本社への「ホウレンソウ」が必要で、最終決定まで数週間かかることがある。その間に、市場の機会は消える。
③ 言語・文化の壁が生む「翻訳ロス」
日本語で作られた方針・戦略・KPIが英語に「翻訳」されて現地に届く。だが翻訳は言葉の変換ではない。文化的コンテキストの変換が必要だ。「阿吽の呼吸」で動く日本式マネジメントは、明示的なコミュニケーションを前提とする米国人スタッフには伝わらない。
④ PMI設計の欠如
買収した瞬間、「いかに自社のやり方に統合するか」という発想になる。だが、買収先の米国企業には独自のカルチャー・プロセス・顧客関係がある。それを壊してから日本式を注入しようとすると、買収先の価値(まさに買収価値の源泉)が消える。
NG vs 推奨:意思決定の分岐点
▼ 画像 ▼
立て直しの処方箋:「ライン外し → プロ採用 → 本社アライン」
すでに日本人でラインが固まった現地法人を黒字転換させるには、3つのステップが必要だ。
Step 1:現地法人の日本人をラインから外す
出向者をラインの責任者から外し、アドバイザリー・コンサルタント的な役割に移す。これは個人への評価ではなく、構造の問題だ。日本人が「現地にいる本社の代理人」として機能している限り、現地化は進まない。
Step 2:米国でプロを雇ってリプレース
現地のプロ経営者(CEO)、CFO、VP of Sales、VP of Operationsを現地採用する。採用基準は「日本語が話せるか」ではなく「米国のその業界でトラックレコードがあるか」だ。報酬は米国市場相場で設計する。日本のグレードを押し付けると、最初から候補者が来ない。
Step 3:本社トップとの強いアラインメントを構築する
現地法人の自律性を高めると、本社は「コントロールを失う」という不安を持つ。この不安を解消しないと、現地プロ経営者は動けない。「何を決めていいか」「何を報告すればいいか」「成功の定義は何か」——この3点を本社CEOと現地CEOが直接合意している状態を作ることが、すべての前提になる。
自己診断チェックリスト:あなたの現地法人は大丈夫か
以下の項目に3つ以上当てはまる場合、現地化の再設計が必要だ。
現地法人の社長・CEOが日本人出向者である
主要幹部ポスト(CFO・COO・VP)に日本人が多い
現地の重要な意思決定に「本社への上申・承認」が必要
現地採用した優秀な幹部が2年以内に離職した
PMI後も「日本本社のやり方を踏襲」という方針がある
現地のバックオフィス整備を日本から人材派遣で解決しようとした
現地法人のKPIが日本本社のKPIと同一か、翻訳されたものである
現地CEOが「本社の判断を待っている」と言う場面が多い
処方は一つ。現地のプロに、現地の権限を。
言語の壁は想像以上に高い。文化の壁はさらに高い。
その壁を日本人が越えようとするのではなく、その壁の向こう側にいる人材を経営の中核に置く——これが唯一の正解だ。
米国のビジネスは、米国を知る人間が回す。当たり前のことだが、多くの日系企業がそこに至るまでに、数百億・数千億の授業料を払っている。
その授業料を払わずに済む選択肢は、最初から正しい「人の配置」を設計することだ。
本記事は公開情報・各種調査データに基づき作成しています。個別の投資・経営判断については、専門家にご相談ください。
━━━━━━━━━━━━━━━━
元記事(Note.com): https://note.com/masa_us_biz/n/nb5bb0600a2ed -
- Introduction / Professional
- 2026/09/09 (Wed)

「あと半年」が会社を殺す――米国事業の撤退基準を持たない日本企業が支払う本当のコスト
米国事業の赤字が続く日本企業。明確な撤退基準がないため損失が拡大し、気づかぬうちに多大なコストを支払っている現実とは?
多くの日本企業は、赤字が続く米国事業からの明確な撤退基準を持たず、損失を拡大させています。これは経営判断の遅れだけでなく、組織設計に起因する深刻な課題です。
経済産業省の調査でも撤退企業は多い一方、撤退を予定する企業は少数。多くのM&Aが想定リターンを下回り、特に米国事業は最大の減損要因となっています。
「厳しすぎる撤退基準は事業の芽を摘む」という通説は誤りであり、明確な数値基準を持つ企業ほど新規事業のROIが高い傾向にあります。曖昧さはサンクコストの呪縛を強め、判断を遅らせます。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
詳しくは → https://www.horizongmi.com
──────────────
撤退できない背景には、これまでの投資を惜しむ心理、意思決定責任のたらい回し、そして撤退コストを過大評価し、継続コストを見過ごす構造的な問題があります。
収益・戦略・市場・組織の4軸評価と、財務・市場・統治の3つのトリガー条件を持つ「Exit Decision Matrix」を導入することで、撤退検討が自動的に議題化され、損失拡大を食い止められます。
▼ 続きはnoteで読む
https://note.com/masa_us_biz/n/ncf31fcd91451 -
- Introduction / Professional
- 2026/09/08 (Tue)

海外子会社の不正、本当に防げていますか?──「3〜5年に1度の監査」では止まらない構造的危機と、今日から始める90日改革
海外子会社での不正が急増し、3社に1社が経済犯罪の被害に。なぜ従来の監査では防げないのか、今日からできる90日改革で構造的な危機を乗り越えましょう。
海外子会社での会計不正が前年比2.6倍に急増中。駐在縮小と現地経営権限の拡大で本社の監視が届かず、不正が表面化しやすい構造的危機を迎えています。
不正発見の43%は内部通報経由。駐在員を増やすより、現地従業員が安心して通報できる多言語対応窓口を整備する方が、圧倒的に費用対効果が高く効果的です。
本社主導の内部監査は3〜5年に一度、数日間の実施が一般的で、海外子会社の活動の98%以上を見落としています。よりデータドリブンな監査への移行が求められています。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
詳しくは → https://www.horizongmi.com
──────────────
不正事例の多くは現地経営陣が関与し、本社監査以外の経路で発覚。数十億円規模の損失に繋がります。本社が現地経営陣を「疑える距離感」と「数字から兆候を読む力」を持つことが不可欠です。
まず90日で、本社直通の内部通報窓口設置、職務権限表(DoA)の再点検、CFOによる月次キャッシュフローレビューを定例化しましょう。これらが不正対策の基礎を築きます。
▼ 続きはnoteで読む
https://note.com/masa_us_biz/n/n07d51828c19a -
- Introduction / Professional
- 2026/09/07 (Mon)

火曜朝7時、米国子会社のCOOから届いた辞表——「現地化を進めた72%が、実は新たな失敗に陥っている」
米国子会社の現地化、実は72%が失敗しています。単純な権限委譲が招く本社との断絶を防ぎ、最適な意思決定を実現する精密設計とは?
日本企業の72%が、現地化で本社とのコミュニケーションに問題を抱えています。「権限を全て任せる」という誤解が、現地人材の離脱とビジネス機会の損失を引き起こしています。
ソフトバンクのスプリント買収失敗は、不明瞭な権限設計が巨額損失を招いた例。対照的に、トヨタは「権限の領域分解」によって現地化に成功し、本社と現地の連携を保ちました。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
詳しくは → https://www.horizongmi.com
──────────────
意思決定を戦略、執行、運営の3層と、時間、金額、リスク、影響範囲の4軸で分類するフレームワークを導入。これにより、責任範囲を明確化し、迅速な意思決定を可能にします。
精密な権限設計は、意思決定の遅延を防ぎ、駐在員コストを大幅に削減。さらに、現地法人の売上高利益率を改善し、年間数千万円から数億円規模の利益向上に貢献します。
▼ 続きはnoteで読む
https://note.com/masa_us_biz/n/n544af3197872 -
- Problem solution / Professional
- 2026/09/07 (Mon)
To Japanese Companies Across the United States : Creating an Environment That Reduces Your Accounting Burden So You Can Focus on Your Core BusinessThis text has been translated by auto-translation. There may be a slight difference between the original text and the translation. (Original Language: 日本語)
Are Japanese companies across the U.S. struggling with the tedious daily bookkeeping tasks or facing staff shortages due to the sudden resignation of accounting personnel? ?
“Daily accounting tasks take up too much time, preventing us from focusing on our core business.”
“We’re struggling to prepare for audits and compile documents for our accounting firm.”
“We’re unsure which accounting software is right for our company and are having trouble configuring it.”
Concerns like these can significantly hinder your company’s growth and day-to-day business decisions.
Furthermore, there may be cases where, even though bookkeeping tasks are outsourced to an accounting firm, companies are unable to grasp their financial status in real time or make effective use of their data.
Booksavers, Inc. serves businesses across the United States by offering proposals to improve accounting operations and clarity, and consulting on accounting software such as QuickBooks Online, Sage 50 ( and Peachtree ) to help businesses improve efficiency and reduce costs.
With a proven track record of supporting a wide range of industries—including trading companies, travel agencies, service industries, and the food and beverage sector—our CEO, who has hands-on accounting experience in both Japan and the U.S., will personally and empathetically address even minor questions or concerns that you might find difficult to raise with a traditional accounting firm, all in Japanese.
Please feel free to contact us by phone or email with any questions, no matter how minor.
We are fully committed to working alongside you to ensure the smooth operation and further growth of your business.- Booksavers, Inc.
- 4116 77th Street, 2Fl, Elmhurst, NY, 11373 US
- +1 (917) 686-1003
Please feel free to contact us !.
-
- Problem solution / Professional
- 2026/09/06 (Sun)
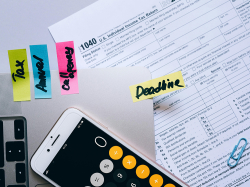 < For another year of tax returns, come to Ozaki Accounting Office, a firm you can trust > We will answer any questions you may have !.
This text has been translated by auto-translation. There may be a slight difference between the original text and the translation. (Original Language: 日本語)
Whenever you earn income in the U.S., you are obligated to file a tax return.
U.S. citizens ・ Not only permanent residents, but also work visa holders, spouses of work visa holders, international students and OPT are subject to this as long as they have income in the US.
File correctly and you will not be in trouble later.
We promise you.
Comply with U.S. tax laws. Deadline Compliance ( We will follow procedures for extensions ).
We will respond to customers in Japanese with sincerity and reply within 24 hours.
We will analyze your accounting situation and profit and loss statement in a friendly and professional manner, and will provide you with tax reduction in compliance with tax laws.
We can also handle the hassle of dealing with the transition of accountants !
Ozaki Accounting Office handles a wide range of tax returns, from business to personal.
If you receive a letter from the IRS, we will represent you and deal with it on your behalf.
We will answer your tax questions, including tax returns needed to renew your visa !
For more information, please click on the yellow phone book symbol below and see our Town Guide.
For inquiries, please feel free to contact us by sending us a message [ below ] or using the [ contact form ] in the Town Guide.10 gift cards for seeing Vivinavi $!
-
- Introduction / Professional
- 2026/09/04 (Fri)

米国事業の8割が頓挫する真因は「戦略」ではない——日本企業が見落とす"伴走の断絶"とは
▼ 画像 ▼
「立派な提案書を受け取った。なのに、半年経っても何も動いていない」
米国子会社を任された経営者から、この種の相談を受ける機会が増えている。本稿では、なぜ戦略提案は引き出しに眠るのか。そして、海外事業の真の競争力はどこに宿るのかを、最新データとともに解剖する。
衝撃の事実:トランスフォーメーションの88%は当初目標未達
Bain & Companyが2024年に公表した24,000件の調査結果は、経営者の常識を覆す。
「88%のトランスフォーメーションが当初の目標を達成していない」
KPMGジャパンも2025年2月のレポートで、「M&Aの目標達成率は3割強」と明言した。日本経済新聞は2018年の記事で、M&A成功率を「わずか2割」と報じている。
つまり、戦略が悪いのではない。戦略が現場に届いていないのだ。
反直感の研究結果:本社が握るほど海外事業は失速する
ここで、多くの経営者が直視したくないデータを示す。
日本労働研究雑誌に掲載された国際人的資源管理論の研究によれば、**「本社が意思決定権限を持つほど、海外子会社の業績は下がる」**ことが学術的に示されている。逆に、現地駐在員に権限が移譲されているほど業績は上がる。
経営者は「コントロール」を強化したいと考える。だがデータは、コントロールが業績を蝕むと告げている。
なぜ「伴走の断絶」が起きるのか——4つの構造的メカニズム
メカニズム1:時差と言語の二重壁
東京とニューヨークの13時間の時差。本社の朝会で議題に上がった案件が、現地に降りるのは現地夕方。返答は翌朝。1往復で48時間が消える。米国の競合は、その間に2回の意思決定を完了している。
メカニズム2:翻訳コストの想定外
PowerPointの戦略提案を、現地VPが「明日の打ち手」に翻訳するには膨大なコンテキスト変換が必要だ。日本在外企業協会の調査では、**78%の日本企業が「グローバル化はまだ途上」**と回答している。
メカニズム3:単発契約の構造的欠陥
経営コンサルの月額相場は、現場入り込み型で月1,000万円超。顧問契約型で月20〜50万円。多くの日本企業は提案フェーズだけを高単価で買い、実行フェーズは社内に丸投げする。
メカニズム4:本社の成功体験が現地の現実を上書きする
楽天は2014年に米Ebatesを買収したが、2016年に米国事業で多額の減損損失を計上した。失敗要因は「日本のビジネスモデルを現地理解不足のまま持ち込んだ」点にあると指摘されている。ユーザベースも2018年にクオーツメディアを買収後、2022年に売却し米国から撤退した。
NG vs 推奨——海外事業の意思決定スタイル比較
▼ 画像 ▼
「執行の断絶」が起きている10のサイン
以下に3つ以上当てはまれば、貴社の米国事業は危険水域にある。
過去2年以内に受領した戦略提案書を、3か月後に振り返ったことがない
米国現地のVP/GMの本社報告が、四半期1回以下の頻度になっている
本社の経営会議で米国子会社の議題に充てる時間が30分未満
5万ドル超の支出に本社承認が必要な構造
過去1年で米国子会社のKey Position(VP・Director級)の離職が2人以上
米国事業の月次P&Lが、経営層レビューまで2週間以上かかる
米国事業のKPIが日本本社のKPIと整合していない
撤退基準(数値・期限)を文書化していない
米国現地の上位5顧客名と取引状況を、経営層が即答できない
過去6か月で「判断保留」が3回以上発生した
これは単なる点検表ではない。各項目が顕在化した時点で、年間数千万円〜数億円の機会損失が積み上がっていることを示すアラートである。
伴走4象限——あなたの会社はどこにいるか
横軸に「経営判断の主体」、縦軸に「外部支援の関与度」を置くと、海外事業は4つの象限に分かれる。
A象限「成長型」:現地主導×継続伴走。理想形。Bain・McKinseyの研究が示す成功パターン。
B象限「統制型」:本社主導×継続伴走。意思決定速度が業績の天井になる。
C象限「丸投げ型」:現地主導×単発助言。ガバナンスが効かず、コンプライアンス事故が起きやすい。
D象限「断絶型」:本社主導×単発助言。提案書が引き出しに眠る典型。最も損失を生みやすい。
多くの日本企業はD象限に滞留している。A象限への移動が、海外事業の真の競争力強化となる。
コスト感の数学——伴走を入れることの定量効果
経営者の最大の関心は「いくらかかって、いくら返るか」だ。
伴走型支援の月額は、現実的に月100〜300万円のレンジ。年額1,200〜3,600万円。
一方、ダイヤモンドの報道する2021年度の日本企業海外撤退は792社(うち非製造業532社で過去10年最多)。1社あたりの平均減損額は数億円〜10億円規模とされる。伴走年額は、撤退損失の3〜10%にすぎない。
Deloitteは「23%の企業が従業員リテンション失敗でPMI失敗」と報告。米国でVP級1名の離職コストは150,000〜250,000ドル。年2名の離職を防ぐだけで、伴走の年額は回収可能だ。
McKinseyの研究では、文化への投資企業は技術中心企業の5.3倍の成功率を示す。伴走型が重視するのは、まさにこの文化と組織の継続的な調律である。
「伴走の質」を見極める7つの問い
支援者を選ぶ前に、必ずこの7問を投げてほしい。
米国現地時間の業務時間に対応できる体制があるか
過去3年で、提案後に実行段階まで関与した案件の比率は何%か
契約のKPIに、提案物の品質ではなく現地業績の改善が組み込まれているか
パートナーが日米双方の経営現場を自ら経験しているか
撤退提言を、契約継続より優先する文化があるか
現地スタッフから直接フィードバックを取れる仕組みがあるか
過去の撤退支援事例を匿名で開示できるか
7問すべてに胸を張って「Yes」と答えられる支援者を選ぶこと。それが、米国事業の次の10年を守る最初の一歩となる。
90日で何が変わるか——伴走導入の典型プロセス
伴走型支援は契約初日から効果が出るわけではない。しかし90日で明確な変化を生む設計が可能だ。
Day 1-15(診断):現地VP・本社役員・現場マネージャー15名以上にヒアリング。P&L、KPI、組織図、撤退基準を棚卸し。4象限上での現在位置を可視化。
Day 16-45(同期):本社経営会議と現地経営会議の両方に常時参加。週次・隔週で議題と決定事項を翻訳・同期。
Day 46-75(実装):撤退基準の文書化。KPIダッシュボードの再設計。月次P&Lの本社着信を5営業日以内に短縮。
Day 76-90(評価):意思決定スピードの定量計測。本社決済待ち時間、KPI達成率、離職リスクスコアを可視化。次の四半期テーマを合意。
このサイクルを4回繰り返した1年後、貴社は4象限上で1〜2象限上方に移動している。
結語——「執行の継続性」こそが真の競争力
米国市場で戦う日本企業の経営者にとって、問われているのは「どんな戦略を持つか」ではない。その戦略を、現場で誰が、いつまで実行し続けるかである。
提案書を引き出しに仕舞う時代は終わった。これからは、月曜の朝会に座り、四半期の撤退基準を一緒に見直し、現地VPの離職リスクを共に追う伴走者を、経営層が選び抜く時代になる。
執行が孤独であるなら、それは戦略の問題ではない。伴走という選択肢を、まだ検討していないだけだ。
#海外事業 #米国進出 #経営コンサル #伴走支援 #PMI
Cross-Border Specialists |HGMI
Horizon Global Management & Integration(HGMI)は、日本企業の米国進出・
www.horizongmi.com
━━━━━━━━━━━━━━━━
元記事(Note.com): https://note.com/masa_us_biz/n/n8b2326923954
- Find local business with Town Guide
-
- Ophthalmology practice located in Manhat...

-
Bilingual Japanese and English ophthalmologist will carefully examine ・ and treat you. Major Insurance ・ Overseas traveler's insurance is available. ♢ General Ophthalmology : Dry eye, red eye, itchy...
+1 (212) 500-1148アップル眼科 / Apple Ophthalmology
-
- Relaxing omakasezushi in a casual atmosp...

-
Enjoy a variety of omakase dishes made with fresh ingredients at Atto sushi.
+1 (845) 421-4967Atto Sushi
-
- Established in 1983, we are the only New...

-
We have a complete treatment system in collaboration with two full-time psychotherapists and a psychiatrist, and we can also prescribe medication for those who need it. The Japan-America Counseling ...
+1 (212) 720-4560Hamilton-Madison House, Japanese Clinic
-
- SORA offers a memorable dining experienc...

-
SORA offers an exceptional dining experience with a sophisticated setting and friendly hospitality. Our omakase menu is sure to satisfy even the most discerning of diners in a relaxed atmosphere surro...
+1 (646) 883-0700SORA
-
- Do you need help with your daily account...
-
We hope to be a more familiar presence where you can consult with us about any matter, no matter how small. Please feel free to contact us. Do you have any of the following problems ? ・ You are unf...
+1 (917) 686-1003Booksavers, Inc.
-
- Interpreting Training ・ No professional ...

-
JVTA was established in Tokyo in 1996 as a vocational training school to train subtitling ・ and dubbing translators. Starting in 2025, we will offer courses to train professionals with the skills requ...
+1 (310) 316-3121Japan Visualmedia Translation Academy / 日本映像翻訳アカデミー
-
- A hidden hair salon located in Times Squ...

-
Treatment by stylists with over 10 years of experience in Tokyo, magazine ・ commercial shoots, and contest awards. If you would like to have a memorable photo shoot in New York !, please contact us. W...
+1 (646) 590-7513Himitsukichi Salon
-
- Japanese Daycare ! Japanese Daycare in P...

-
We are looking for preschoolers ! Established in 2015, we are a Japanese Daycare located in Brooklyn ・ Park Slope. Enrollment available for children as young as 3 months old. Childcare in Japanese. C...
+1 (917) 428-5151Yoko's Daycare
-
- A Michelin-starred restaurant specializi...

-
Chef Mak Kwai Pui, who worked as a dim sum chef at Four Seasons Hotel Hong Kong's Cantonese restaurant "Long Keung Keng", which was awarded three Michelin stars for four consecutive years, opened his ...
+1 (212) 228-2800Tim Ho Wan
-
- Sundai New York Campus ・ New Jersey Camp...

-
Sundai New York Campus ・ New Jersey Campus: Prepare for entrance exams just like in Japan, even while living abroad. With dedicated self-study spaces, high-quality instruction from experienced instru...
+1 (201) 461-2759Sundai USA, Inc.
-
- Japan ・ Society Language Center in New Y...

-
Japan ・ Society Language Center Started in 1972, the Japan ・ Society Language Center is the largest Japanese language institute in New York City and the largest in North America. The Center offers a ...
+1 (212) 715-1269Japan Society Language Center
-
- The New York Japanese Single Mothers' As...

-
Currently, there are about 30 members on the list, all of whom are divorced, separated, in the process of discussing separation, unmarried, or bereaved, and the ages of their children range from 0 to ...
Japanese Single Mothers in the Metropolitan Area
-
- Roger Algaze, a New York immigration att...

-
Immigration attorney with over 35 years of experience handling H1-B, O1, J1, marriage and employment based green card applications, Labor Certification Applications (, Labor Certification Applications...
+1 (212) 724-5643Algase Roger
-
- JAPAN Fes
-
- BC Network ( New Jersey ) is a non-profi...

-
BC Network is , a non-profit organization accredited in the United States. We are a non-profit organization that promotes up-to-date information about breast cancer, post-treatment lifestyle, early ...
+1 (201) 400-9629Young Japanese Breast Cancer Network / NJ